Choisir une assurance pour une voiture sans permis AIXAM ne revient pas à comparer uniquement le prix mensuel. La valeur du véhicule, son financement, son usage et les conséquences d’une immobilisation doivent aussi guider la décision. L’offre AIXAM by DIOT-SIACI concerne les véhicules AIXAM, MINAUTO et MEGA, avec une simulation tarifaire annoncée en moins d’une minute et trois niveaux de protection à comparer avant la souscription.
Une assurance adaptée aux véhicules AIXAM, MINAUTO et MEGA
Comme tout véhicule terrestre à moteur, une voiture sans permis doit au minimum disposer d’une assurance de responsabilité civile. Cette garantie indemnise les dommages causés à des tiers. Elle ne couvre pas, en revanche, les dégâts subis par votre propre véhicule après un accident responsable, un acte de vandalisme ou un événement climatique. Le choix de la formule prend alors toute son importance.
AIXAM s’appuie sur DIOT-SIACI, son partenaire officiel, pour proposer une assurance dédiée aux propriétaires de modèles comme les Minauto Access, Minauto GT, Minauto Cross, Sensation, e-Aixam City, e-Aixam Coupé ou D-Truck. Cette offre répond aux besoins particuliers d’une voiture sans permis, souvent utilisée comme moyen de déplacement quotidien par un jeune conducteur, un senior ou une personne qui ne peut pas conduire une automobile classique.
Usage privé et trajets domicile-travail
L’offre s’adresse aux particuliers pour leurs déplacements privés et leurs trajets domicile-travail. L’usage professionnel est exclu. Il faut donc déclarer précisément l’utilisation prévue lors de la demande de devis. Cette démarche évite une difficulté au moment d’un sinistre, notamment si le véhicule sert régulièrement à transporter du matériel, effectuer des livraisons ou se déplacer pour le compte d’une entreprise.
Après un retrait de permis : une étude au cas par cas
Une couverture peut être envisagée sous conditions après un retrait de permis. La situation doit être signalée lors de la souscription pour permettre l’étude du dossier. Les informations liées au conducteur influencent l’acceptation du risque et les conditions proposées. Il est donc préférable de les communiquer avec précision plutôt que de laisser une situation incomplète dans le dossier.
Comparer les 3 formules avant de choisir
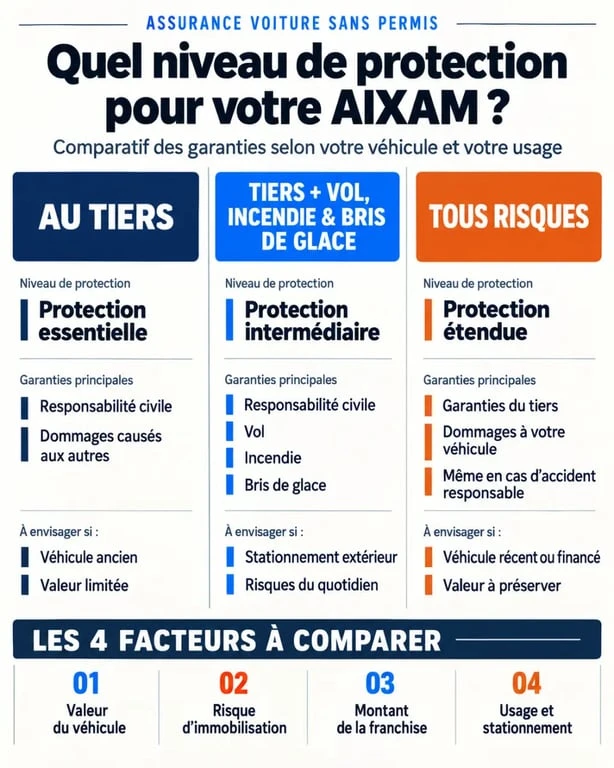
Le contrat le plus adapté n’est pas forcément celui qui offre le niveau de protection le plus élevé. Il doit correspondre à votre budget, à la valeur du véhicule et à son exposition réelle. Avant de souscrire, vérifiez les garanties, franchises et exclusions dans les documents contractuels, ainsi que les plafonds d’indemnisation applicables.
| Formule | Protection principale | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Vous recherchez la couverture minimale légale pour un véhicule ancien ou de faible valeur. |
| Tiers + vol, incendie et bris de glace | Responsabilité civile complétée par la protection contre le vol, l’incendie et le bris de glace | Votre voiture stationne dehors ou représente une valeur importante à préserver. |
| Tous risques | Protection la plus étendue contre les dommages et les accidents, selon les conditions du contrat | Votre véhicule est récent, financé ou indispensable à vos déplacements quotidiens. |
Le tiers : satisfaire l’obligation légale
La formule au tiers correspond au socle obligatoire. Elle convient si vous acceptez de prendre à votre charge les dommages causés à votre AIXAM après un accident responsable ou sans tiers identifié. Elle limite la cotisation, mais ne prévoit pas l’indemnisation des dommages subis par votre propre véhicule dans ces situations. Cette limite pèse davantage lorsque la voiture est difficile à remplacer rapidement.
Vol, incendie, bris de glace : protéger les risques fréquents
La formule intermédiaire ajoute une protection contre des événements qui peuvent entraîner une dépense importante : disparition du véhicule, incendie ou vitrage endommagé. Elle peut convenir à une voiture sans permis utilisée toute l’année et stationnée sur la voie publique, dans un parking collectif ou devant le domicile.
La jauge utile : mesurer le coût d’une journée sans véhicule
Pour départager deux formules, estimez ce que vous coûterait une semaine sans votre voiture sans permis. Prenez en compte les taxis, les transports, les rendez-vous ou les heures de travail perdus, ainsi que la difficulté à rejoindre un proche ou un commerce. Cette estimation de votre budget de mobilité éclaire souvent mieux la décision que la seule différence de cotisation. Plus l’immobilisation vous pénalise, plus l’assistance et une couverture étendue peuvent avoir de valeur.
Prix, devis et éléments qui font varier la cotisation
Le tarif de l’assurance AIXAM est annoncé à partir de 32,51 euros par mois. Ce montant est un prix de départ, pas un tarif applicable à tous les conducteurs et à tous les modèles. Une simulation personnalisée reste nécessaire pour obtenir une proposition adaptée à votre situation.
La prime peut varier selon le modèle et la valeur du véhicule, la formule choisie, le lieu de stationnement, la zone de circulation, les antécédents d’assurance, le profil du conducteur et l’usage déclaré. La franchise mérite aussi une attention particulière. Une cotisation faible peut aller avec une somme plus élevée à payer lors d’un sinistre.
Obtenir une simulation sans perdre de temps
Le portail AIXAM by DIOT-SIACI permet de réaliser une simulation tarifaire en moins d’une minute. Préparez les caractéristiques du véhicule et vos informations de conducteur pour limiter les approximations. À réception du devis, comparez le niveau de garanties et les conditions d’application, pas seulement le montant affiché. Une formule tous risques est pertinente si elle correspond à vos besoins et à la valeur à protéger.
Le paiement est proposé selon 2 modalités : mensuelle ou annuelle, par prélèvement automatique. La mensualisation facilite le suivi du budget, tandis que le règlement annuel convient aux personnes qui préfèrent regrouper leurs dépenses. Les modalités exactes figurent dans l’échéancier remis lors de la souscription.
Assistance, financement et valeur du véhicule : les protections à examiner
Une assurance utile ne se limite pas à l’indemnisation après un accident. En cas de panne ou d’immobilisation, les services d’assistance peuvent inclure le dépannage et le remorquage. Selon les conditions prévues, ils peuvent aussi proposer une solution de continuité, comme un transport en taxi, en train ou en avion, un hébergement à l’hôtel pendant les réparations ou un véhicule de remplacement sans permis. Lisez attentivement les conditions de déclenchement et de mise à disposition.
Éviter une rupture de mobilité après une panne
Une extension de garantie mécanique peut intervenir après l’expiration de la garantie constructeur ou vendeur pour les organes couverts. Le contrat d’entretien répond à un autre besoin : il aide à anticiper les opérations prévues sur le véhicule. Ces deux services ne couvrent donc pas la même situation. Le premier limite l’aléa lié à une panne mécanique, tandis que le second facilite le suivi de la maintenance.
Financement en LOA ou LLD : ne pas négliger l’écart financier
Avec une location avec option d’achat ou une location longue durée, l’indemnisation versée après un vol ou une destruction peut ne pas suffire à solder l’engagement financier. L’assurance perte financière concerne le financement en LLD. La garantie valeur d’achat vise à réduire l’écart entre la valeur du véhicule et l’indemnisation versée par l’assureur. Dans les garanties mentionnées, la prise en charge de franchise peut atteindre 1 000 euros, tandis que le remboursement du premier loyer majoré est limité à 15 % de la facture d’achat.
L’assurance décès-invalidité, ou DI, concerne un prêt ou une LOA. Elle peut intervenir en cas de décès ou de perte totale et irréversible d’autonomie de l’emprunteur, selon les conditions prévues au contrat.
Souscrire sereinement et rester en règle
Avant de finaliser une assurance AIXAM, rassemblez les documents généralement demandés : pièce d’identité, carte grise du véhicule, relevé d’informations si vous en disposez, RIB pour le prélèvement et justificatif du droit à conduire lorsque cela est nécessaire, comme le permis AM ou le BSR. Les personnes nées après le 1er janvier 1988 sont concernées par l’obligation de détenir le permis AM ou le BSR pour conduire un quadricycle léger.
Conservez ensuite votre attestation d’assurance et les coordonnées de l’assistance. En cas de sinistre, décrivez les faits avec précision, protégez le véhicule si possible et transmettez rapidement les éléments demandés. Pour changer d’assureur, la loi Hamon permet la résiliation après plus d’un an de contrat.
Ne faites jamais débrider une voiture sans permis. Le débridage d’un quadricycle léger est interdit. Il peut engager votre responsabilité personnelle et compromettre la prise en charge par l’assurance. Pour demander un devis ou vérifier votre éligibilité, le service DIOT-SIACI est joignable au 04 50 66 66 35, du lundi au vendredi, de 9 h à 12 h et de 14 h à 17 h 30. Vous pouvez aussi consulter les informations d’assurance proposées par AIXAM avant de choisir votre formule.
Comments are closed.