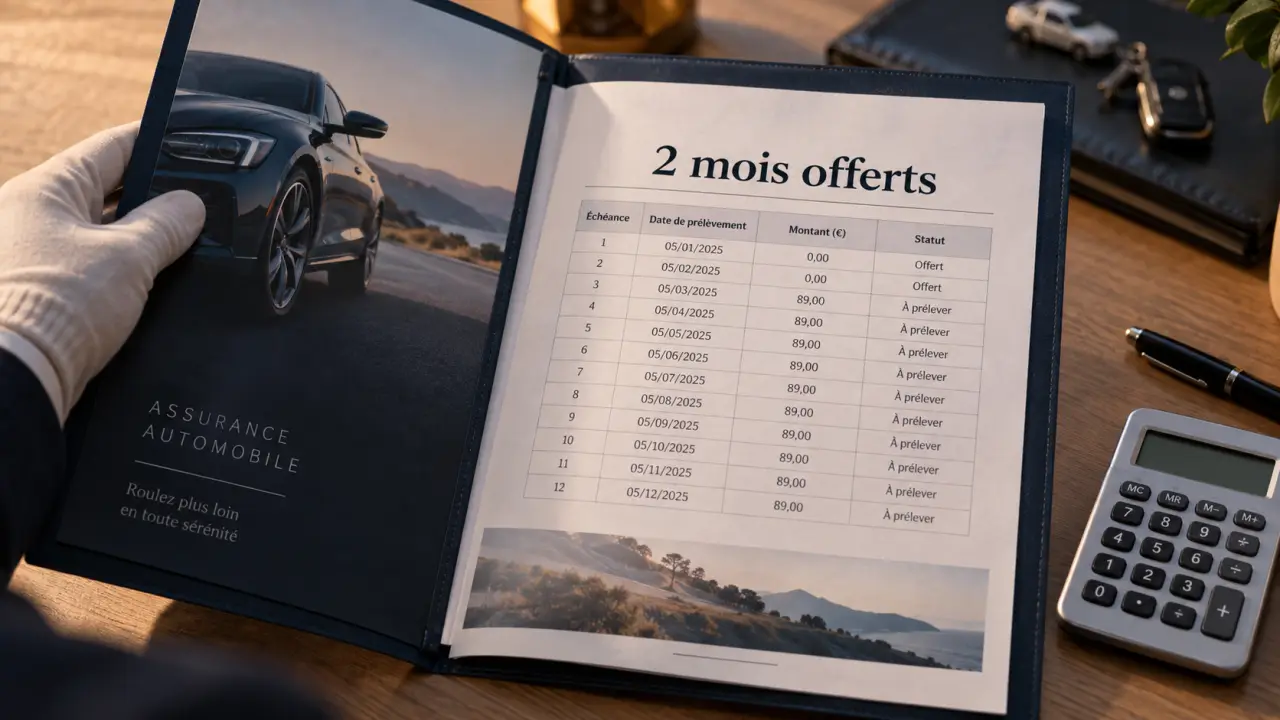
Une offre de deux mois d’assurance auto offerts peut réduire le coût d’un nouveau contrat, à condition d’en comprendre le calendrier et les critères d’accès. Les mensualités gratuites ne sont généralement ni immédiates ni consécutives : elles sont souvent réparties sur les 24 premiers mois. Avant de demander un devis, vérifiez donc le prix total, votre bonus-malus et les garanties incluses.
Deux mois offerts ne signifient pas deux mois sans contrat
Dans une promotion d’assurance auto, l’avantage prend le plus souvent la forme de deux cotisations mensuelles déduites. Vous restez assuré pendant toute la durée du contrat et les garanties choisies continuent de s’appliquer normalement. Il ne s’agit pas d’une période d’essai sans engagement, mais d’une remise commerciale liée à un nouveau contrat et soumise à des conditions précises.
Calculez l’économie des deux mois offerts
Saisissez votre cotisation mensuelle et le jour de prise d’effet du contrat pour obtenir une estimation théorique.
Cette estimation suppose que la cotisation reste constante. Elle doit être vérifiée dans les conditions particulières et l’échéancier.
Une économie répartie sur deux années
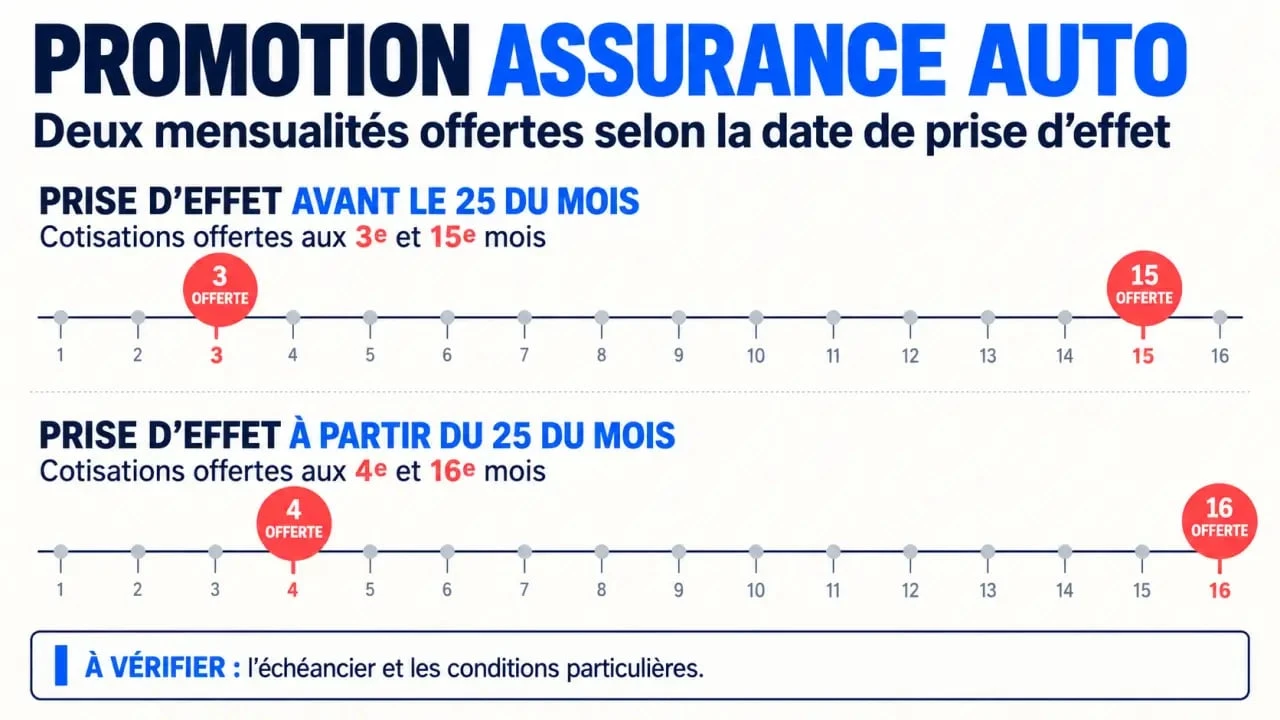
Les offres relevées chez ASSU 2000 et Euro-assurance reposent sur un mécanisme différé. Pour un contrat prenant effet avant le 25 du mois, les cotisations des 3e et 15e mois sont offertes. Lorsque la prise d’effet intervient à partir du 25, ce sont les cotisations des 4e et 16e mois qui sont déduites. L’avantage s’étale donc sur deux années d’assurance et dépend directement de la date de début retenue.
| Date de prise d’effet du contrat | Mensualités offertes selon ce mécanisme | Point de vigilance |
|---|---|---|
| Avant le 25 du mois | 3e et 15e mois | Contrôler la date exacte indiquée dans les conditions particulières |
| À partir du 25 du mois | 4e et 16e mois | Vérifier le premier échéancier de prélèvement |
Le bon réflexe consiste à consulter l’échéancier, et pas seulement le slogan publicitaire. Une mensualité offerte correspond à la cotisation du contrat souscrit. Si vous modifiez ensuite votre formule, votre véhicule ou vos options, le montant de la remise et ses modalités peuvent changer. Demandez alors une confirmation à l’assureur.
Vérifier son éligibilité avant de comparer les prix
Ces promotions ciblent fréquemment les nouveaux clients présentant un profil de conduite jugé favorable. Le coefficient de réduction-majoration, plus connu sous le nom de bonus-malus, et le relevé d’informations sont donc déterminants. Ce document retrace notamment votre historique d’assurance et les sinistres déclarés.
Bonus-malus et sinistres : des critères qui varient selon l’assureur
Les offres relevées chez ASSU 2000 et Euro-assurance concernent des conducteurs dont le coefficient bonus-malus est compris entre 0,5 et 0,9. Les exigences concernant les sinistres diffèrent. ASSU 2000 admet au maximum un sinistre non responsable ou un bris de glace sur les 36 derniers mois, tandis qu’Euro-assurance demandait l’absence de sinistre sur cette même période dans les conditions de son offre. Un sinistre responsable, un profil résilié ou un bonus-malus hors plage peut donc empêcher l’accès à la promotion.
- Demandez votre relevé d’informations avant de commencer la souscription.
- Déclarez précisément les sinistres responsables, non responsables et les bris de glace.
- Vérifiez que l’offre concerne bien un premier contrat auto chez l’assureur.
- Contrôlez la période de validité, car une campagne promotionnelle peut prendre fin ou évoluer.
- Demandez si la remise est non cumulable avec une réduction multi-détention ou une autre promotion.
Le tarif dépend aussi du véhicule, de son lieu de stationnement, de son usage quotidien et de la fréquence des trajets. L’assureur évalue l’ensemble de ces éléments avant de confirmer le prix et l’éligibilité. Une remise attractive ne supprime donc pas les critères de souscription : elle s’applique seulement aux profils qui correspondent aux conditions de l’offre.
Calculer le gain réel face au niveau de protection
Deux mois gratuits correspondent à deux fois votre cotisation mensuelle. Cela ne représente pas nécessairement deux douzièmes du prix affiché dans une publicité, surtout si le montant présenté varie selon la formule ou les options. Pour mesurer l’intérêt de l’offre, multipliez le montant mensuel indiqué sur le devis par deux, puis comparez le total à payer sur 24 mois avec celui d’autres contrats proposant des garanties similaires.
Ne pas sacrifier les garanties pour une remise
La formule au tiers inclut au minimum la responsabilité civile, indispensable pour indemniser les dommages causés à autrui. Une formule intermédiaire peut ajouter, selon le contrat, le bris de glace, le vol, l’incendie, les catastrophes naturelles ou technologiques et les événements climatiques. La formule tous risques étend la protection avec les dommages tous accidents, particulièrement utiles pour un véhicule récent ou dont la valeur reste élevée.
Comparez aussi la franchise, les plafonds d’indemnisation, l’assistance panne et les conditions de prêt d’un véhicule de remplacement. Un contrat un peu plus cher, avec une assistance 24h/24, une franchise mieux maîtrisée et un garage agréé, peut être plus adapté qu’une formule minimale assortie de deux mensualités offertes.
Adapter le contrat à l’usage de la voiture
Le kilométrage influence le tarif et le choix de la formule. Pour un conducteur parcourant peu de distance, une assurance au kilomètre peut être étudiée. Certaines offres ciblent les petits rouleurs effectuant entre 4 000 et 8 000 km par an. À l’inverse, une voiture utilisée chaque jour pour les trajets domicile-travail mérite une attention particulière sur l’assistance, la protection du conducteur et la disponibilité d’un véhicule de remplacement.
Obtenir un devis sans perdre l’avantage promotionnel
Un devis personnalisé permet de savoir si votre profil ouvre réellement droit aux deux mois offerts. Préparez la carte grise, le permis de conduire, votre relevé d’informations, l’usage du véhicule, le kilométrage estimé et les coordonnées des conducteurs habituels. Des informations inexactes peuvent entraîner une révision du tarif ou remettre en cause l’éligibilité annoncée.
- Renseignez le véhicule, son mode de stationnement et son usage.
- Indiquez le coefficient bonus-malus et l’historique exact des sinistres.
- Choisissez une formule au tiers, intermédiaire ou tous risques avec les options utiles.
- Vérifiez le montant mensuel, les franchises et le calendrier des cotisations offertes.
- Lisez les conditions de l’offre avant de valider électroniquement le contrat.
Si vous êtes déjà assuré, le changement est possible sans attendre l’échéance annuelle après un an de contrat grâce à la loi Hamon. Le nouvel assureur peut prendre en charge les démarches de résiliation. Avant de basculer, assurez-vous qu’il n’existe aucune interruption de garantie et que la date de prise d’effet choisie correspond bien au calendrier promotionnel.
Les clauses à lire avant de souscrire
La valeur d’une offre de deux mois gratuits dépend largement de ses conditions. Recherchez la mention du caractère non cumulable, la période de souscription, les formules concernées, les règles de paiement et les conséquences d’une résiliation anticipée. Certaines offres exigent que les cotisations précédant les mois gratuits aient été réglées et que le contrat soit toujours en vigueur à la date prévue pour l’avantage.
Vérifiez également les conditions liées au renouvellement et au maintien du contrat pendant les 24 premiers mois. Un changement de véhicule, de formule ou d’option peut modifier la cotisation prise en compte. Ces situations doivent être clarifiées avant la souscription, surtout si la remise est appliquée à des échéances précises.
Enfin, ne confondez pas remise ponctuelle et prix durablement compétitif. Demandez le coût total sur deux ans, avant promotion puis après déduction des deux mensualités. Cette comparaison permet d’évaluer une assurance auto selon votre budget, votre véhicule et votre niveau de protection, plutôt que de choisir uniquement un prix d’appel.
Comments are closed.