Vivre un accident de la route est une épreuve stressante. Pourtant, les décisions prises dans les minutes qui suivent le choc sont déterminantes pour votre sécurité, votre responsabilité juridique et la rapidité de votre indemnisation. Voici la procédure à suivre, étape par étape, pour transformer une situation confuse en un dossier solide pour votre assureur.
Sécuriser les lieux et évaluer l’urgence
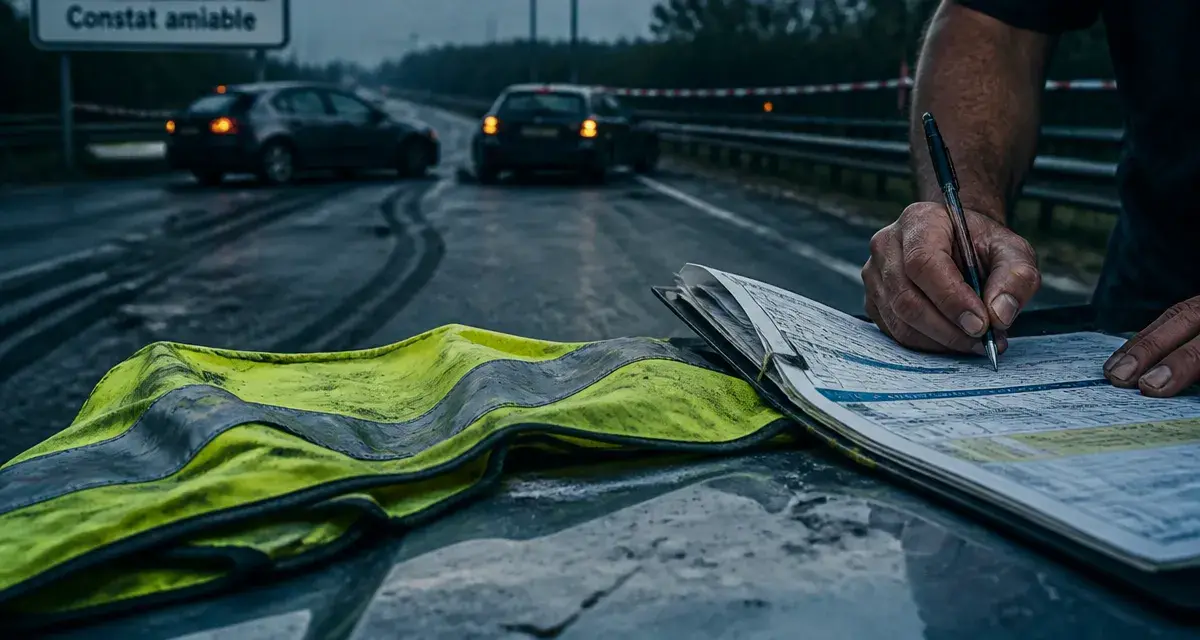
La sécurité est votre priorité absolue. Dès le choc, actionnez vos feux de détresse et enfilez votre gilet jaune avant de sortir du véhicule. Si l’accident a lieu sur une voie rapide, mettez-vous, ainsi que vos passagers, à l’abri derrière la glissière de sécurité.
Évaluez l’état des personnes impliquées. En cas de blessure, appelez immédiatement les secours (112 ou 18). Ne déplacez jamais une personne blessée sans avis médical. Si aucun dommage corporel n’est à déplorer, commencez à réunir les preuves : prenez des photos larges de la scène, des impacts sur les véhicules et des traces de freinage, puis recueillez les coordonnées des témoins éventuels.
Le constat amiable : mode d’emploi pour un dossier sans faille
Le constat amiable est le document pivot de votre indemnisation. Il doit être rempli avec précision. Si les deux conducteurs sont d’accord, utilisez le formulaire papier ou l’application e-constat auto, à condition que l’accident implique deux véhicules maximum et uniquement des dommages matériels.
Les erreurs à éviter lors du remplissage
La partie la plus critique est le croquis et les cases à cocher au centre du document. Chaque case influence directement la détermination des responsabilités selon le barème IRSA. Ne signez jamais un document si vous n’êtes pas d’accord avec les observations de l’autre partie. En cas de désaccord, ne forcez pas la signature : notez vos propres observations dans la section dédiée et, si nécessaire, contactez les forces de l’ordre pour faire constater les faits.
Vous disposez d’un délai strict de 5 jours ouvrés pour transmettre ce document à votre assureur. Au-delà, vous risquez une déchéance de garantie ou des difficultés majeures dans le traitement de votre dossier.
Gestion des dommages et conséquences techniques
Après la transmission du constat, votre véhicule sera expertisé. C’est à ce stade que des termes techniques peuvent apparaître, comme VGE (Véhicule Gravement Endommagé) ou VEI (Véhicule Économiquement Irréparable). Un véhicule classé VGE est interdit de circulation par la préfecture tant que les réparations de sécurité, touchant notamment le freinage, la direction ou les liaisons au sol, n’ont pas été validées par un expert. Pour un VEI, le coût des réparations dépasse la valeur de remplacement à dire d’expert (VRADE), ce qui déclenche une proposition de rachat de l’épave par l’assureur.
La structure d’un véhicule est conçue pour dissiper l’énergie cinétique lors d’un choc. Lorsque des éléments comme le berceau moteur ou les longerons sont touchés, l’intégrité structurelle est compromise, justifiant les procédures strictes d’immobilisation. Comprendre cette mécanique aide à mieux accepter l’avis de l’expert, même si la décision d’immobiliser votre véhicule est frustrante.
Délais d’indemnisation : ce que la loi exige
L’assureur doit respecter des délais légaux pour vous proposer une indemnisation, calculés à partir de la réception de votre dossier complet :
Pour les dommages matériels, l’offre d’indemnité doit vous être faite dans un délai de 3 mois après la déclaration. Concernant les dommages corporels, le processus est plus long : une offre provisionnelle doit être formulée dans les 8 mois suivant l’accident, et l’offre définitive doit intervenir dans les 5 mois suivant la consolidation de votre état de santé.
Si l’assureur dépasse ces délais, le montant de l’indemnisation est majoré. Pour les dommages matériels, le taux d’intérêt légal est doublé en cas de retard. Pour les dommages corporels, le taux légal est majoré de moitié pendant deux mois, puis doublé par la suite.
Que faire en cas de désaccord ou de délit de fuite ?
Si l’autre conducteur prend la fuite, relevez immédiatement son immatriculation, la marque et le modèle du véhicule. Déposez plainte au commissariat ou à la gendarmerie. Ces éléments permettront de solliciter le Fonds de garantie des assurances obligatoires (FGAO) pour obtenir réparation.
En cas de désaccord sur l’offre d’indemnisation ou sur le rapport d’expertise, vous avez des recours. Vous pouvez demander une contre-expertise à vos frais ou solliciter une expertise judiciaire. Dans ces situations complexes, il est souvent conseillé de se faire accompagner par un avocat spécialisé en droit du dommage corporel pour protéger vos intérêts face aux experts mandatés par les compagnies d’assurance.
| Type de dommage | Délai légal pour l’offre | Pénalité de retard |
|---|---|---|
| Matériel | 3 mois | Intérêt légal doublé |
| Corporel (provisionnelle) | 8 mois | Taux légal majoré + doublé |
| Corporel (définitive) | 5 mois après consolidation | Taux légal majoré + doublé |
Comments are closed.