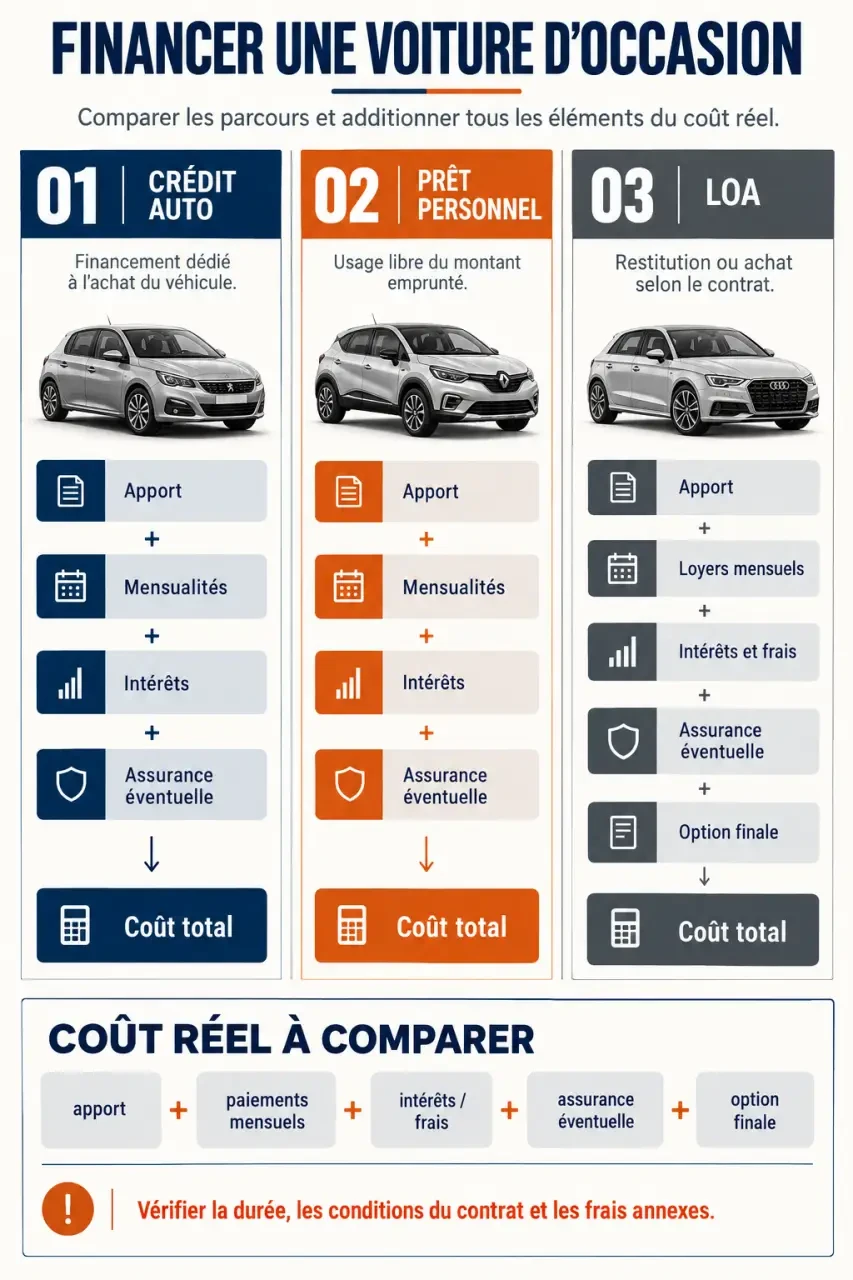
Acheter un véhicule d’occasion en plusieurs fois est possible avec un crédit auto, un prêt personnel, un paiement fractionné proposé par le vendeur ou une location avec option d’achat. Le bon choix dépend du montant à financer, de votre budget et de votre volonté de devenir propriétaire. Avant de retenir une mensualité, vérifiez surtout le montant total à payer et les conditions du contrat.
Choisir une formule selon le vendeur et votre projet
Un garage, un concessionnaire ou un site de vente peut proposer un financement par l’intermédiaire d’un organisme partenaire. Vous pouvez aussi solliciter votre banque ou un prêteur indépendant. Le financement du vendeur n’est pas automatiquement le moins cher : comparez-le avec une offre extérieure, pour un montant et une durée identiques.
| Solution | Usage pertinent | Vigilance principale |
|---|---|---|
| Crédit auto affecté | Financer un véhicule précisément identifié | Vérifier le lien contractuel entre achat et crédit |
| Prêt personnel | Acheter librement, notamment à un particulier | Le prêt reste indépendant de la vente |
| Paiement fractionné | Étaler une somme limitée sur quelques échéances | Plafond, frais et montant des prélèvements |
| LOA | Utiliser une voiture avant de décider de l’acheter | Option finale, kilométrage et restitution |
| Microcrédit personnel | Financer une mobilité nécessaire avec accompagnement | Éligibilité et capacité de remboursement |
| Crédit renouvelable | Mobiliser une réserve déjà accordée | Coût et durée moins faciles à maîtriser |
Crédit auto ou prêt personnel : une différence importante
Le crédit affecté est juridiquement lié à l’achat mentionné dans le contrat et apporte des protections propres à cette liaison. Le prêt personnel laisse davantage de liberté, mais une difficulté avec le vendeur ne suspend pas automatiquement son remboursement. L’appellation commerciale « prêt auto » ne suffit pas : vérifiez s’il s’agit réellement d’un crédit affecté ou d’un prêt personnel.
Un véhicule ancien, essence, diesel ou électrique peut être financé selon les critères du prêteur. L’âge, le kilométrage et le type de vendeur peuvent toutefois limiter certaines offres, notamment en LOA. Pour un achat entre particuliers, demandez quels documents de vente sont acceptés avant de réserver.
Paiement sans frais et leasing : regarder au-delà de l’annonce
En 4 ou 10 fois ne signifie pas forcément sans crédit
Le paiement fractionné permet d’échelonner tout ou partie du prix, souvent par carte bancaire. Sa qualification dépend de ses modalités : « sans frais » ne veut pas dire « sans engagement ». Vérifiez le premier versement, les dates suivantes, les frais éventuels et les conséquences d’un rejet. La carte doit respecter les conditions de validité et d’acceptation du prestataire.
À titre d’exemple, AFC Auto annonce un paiement de 4 à 10 fois, avec un plafond de 3 000 euros, et des véhicules à partir de 1 500 euros. Ces indications ne signifient pas que tout véhicule peut être intégralement financé ainsi : faites confirmer les modalités applicables à votre achat.
Entre particuliers, un échéancier directement convenu reste possible si le vendeur l’accepte, mais il exige un écrit précis sur les versements, la remise du véhicule et les impayés. Une promesse orale ne sécurise ni l’acheteur ni le vendeur.
La LOA finance d’abord un usage
En location avec option d’achat, vous payez des loyers sans devenir immédiatement propriétaire. Pour conserver la voiture, il faut ensuite régler l’option d’achat prévue. Le leasing est généralement présenté sur 2 à 4 ans, mais les durées varient. Additionnez premier loyer, loyers suivants et option finale pour apprécier le coût d’acquisition. Si vous restituez le véhicule, examinez les limites kilométriques et les frais de remise en état.
Calculer le coût réel avant d’ajuster la mensualité
Commencez par votre reste à vivre : revenus réguliers moins logement, charges, crédits existants et dépenses courantes. Ajoutez ensuite assurance automobile, carburant ou recharge, entretien et stationnement. Il n’existe pas de salaire minimum universel garantissant un financement ; chaque organisme apprécie la solvabilité du demandeur.
Votre budget doit aussi conserver une fenêtre de sécurité entre deux prélèvements. Une échéance prélevée juste avant le salaire peut provoquer un découvert, même si le budget mensuel semble équilibré. Demandez si la date de débit peut être adaptée et gardez une réserve accessible pour une réparation : cette marge de trésorerie compte autant qu’une mensualité légèrement plus basse.
Comparer le TAEG et le montant total dû
Le TAEG, taux annuel effectif global, intègre les intérêts et les frais obligatoires pour obtenir le crédit. Une assurance emprunteur facultative peut s’ajouter : comparez donc aussi son prix et ses garanties. Allonger la durée réduit généralement la mensualité, mais augmente souvent le coût total du financement.
Exemple purement illustratif : pour 10 000 euros empruntés, 48 mensualités de 240 euros représentent 11 520 euros remboursés, soit 1 520 euros au-delà du capital. Avec 60 mensualités de 200 euros, le remboursement atteint 12 000 euros. Ces montants ne constituent pas une offre ; tout frais ou assurance supplémentaire doit être ajouté s’il n’est pas inclus.
Un achat sans apport peut être accepté, mais il augmente la somme empruntée. À l’inverse, consacrer toute son épargne à l’apport fragilise le budget. Pour des revenus modestes ou un accès difficile au crédit classique, un microcrédit accompagné mérite d’être étudié. Le crédit renouvelable demande davantage de prudence : son coût et ses modalités peuvent rendre l’opération moins lisible.
Préparer le dossier et sécuriser l’achat avant de signer
Les conditions générales comprennent habituellement le fait d’avoir au moins 18 ans et de résider en France, sans que cela garantisse l’accord. Un CDD, une activité indépendante ou une retraite n’entraînent pas automatiquement un refus : la régularité des ressources, les charges et la situation bancaire sont examinées.
- Une pièce d’identité et un justificatif de domicile.
- Des justificatifs de revenus adaptés à votre situation.
- Un avis d’imposition, un RIB et, selon le prêteur, des relevés bancaires.
- Un bon de commande ou les documents du véhicule pour un financement affecté.
Autohero indique notamment demander les 3 derniers bulletins de salaire. La liste exacte varie selon l’organisme et le profil. Une réponse de principe après simulation ne vaut pas accord définitif : l’étude des pièces, la signature et les délais applicables précèdent le déblocage des fonds.
- Fixez un prix maximal incluant immatriculation et premiers frais.
- Simulez plusieurs durées sans dépasser votre mensualité supportable.
- Comparez les propositions écrites et leur montant total dû.
- Vérifiez le véhicule, son historique, son entretien et le contrôle technique lorsqu’il est requis.
- Coordonnez le financement et la livraison avant tout engagement irréversible.
Avant de signer, lisez les conditions de rétractation, de remboursement anticipé et d’impayé. Un retard peut entraîner des frais et des démarches de recouvrement ; contactez rapidement le prêteur en cas de difficulté. Vérifiez aussi les garanties du véhicule : chez un professionnel, la garantie légale de conformité ne se confond pas avec une garantie commerciale.
La bonne offre est celle qui finance une voiture adaptée sans déséquilibrer votre quotidien. Demandez un échéancier complet, identifiez clairement le prêteur et ne versez jamais de frais à un interlocuteur non vérifié promettant un accord garanti.
Comments are closed.