Un jeune conducteur peut légalement conduire une voiture de n’importe quelle puissance. Le permis probatoire ne fixe pas de plafond général de chevaux. En pratique, la limite vient souvent de l’assurance : dès 6 à 7 CV fiscaux, certains contrats deviennent plus chers ou plus difficiles à obtenir, surtout lorsque la puissance réelle dépasse 90 ch.
Pas de limite légale, mais une contrainte d’assurance très réelle
Le permis probatoire ne fixe aucun nombre maximal de chevaux fiscaux ou de chevaux DIN. Un jeune permis peut donc acheter et conduire une voiture puissante, y compris un modèle sportif, à condition de respecter les règles applicables pendant cette période, notamment le disque A obligatoire et les limitations de vitesse spécifiques.
Il faut cependant distinguer le droit de conduire un véhicule de la possibilité de l’assurer à un tarif acceptable. Chaque compagnie évalue librement le niveau de risque qu’elle accepte. Certaines assurent les jeunes conducteurs au volant de voitures puissantes, avec une prime élevée. D’autres limitent leurs offres ou refusent certains modèles, certaines motorisations ou certains profils.
La difficulté augmente lorsque plusieurs facteurs se cumulent : permis récent, absence d’historique d’assurance, véhicule puissant, modèle coûteux à réparer, stationnement dans la rue ou lieu de résidence exposé au vol. La puissance n’est donc jamais le seul critère, mais elle pèse dans l’évaluation du dossier.
CV fiscaux et chevaux DIN : les deux chiffres à regarder avant l’achat
Pour répondre à la question « combien de CV pour un jeune conducteur ? », il faut éviter une confusion fréquente. Les chevaux fiscaux et les chevaux DIN ne mesurent pas la même chose et n’ont pas le même usage.
| Indicateur | À quoi correspond-il ? | Où le trouver ? | Impact principal |
|---|---|---|---|
| Chevaux fiscaux (CV) | Puissance administrative du véhicule | Case P.6 de la carte grise | Coût du certificat d’immatriculation et critère possible pour l’assureur |
| Chevaux DIN (ch) | Puissance réelle du moteur, aussi appelée puissance vapeur | Fiche technique du véhicule | Performances et appréciation du risque par l’assureur |
| Puissance maximale nette | Puissance exprimée en kW, notamment utile pour l’électrique | Case P.2 de la carte grise | Repère technique pour identifier la motorisation |
Les chevaux fiscaux servent aussi pour la carte grise
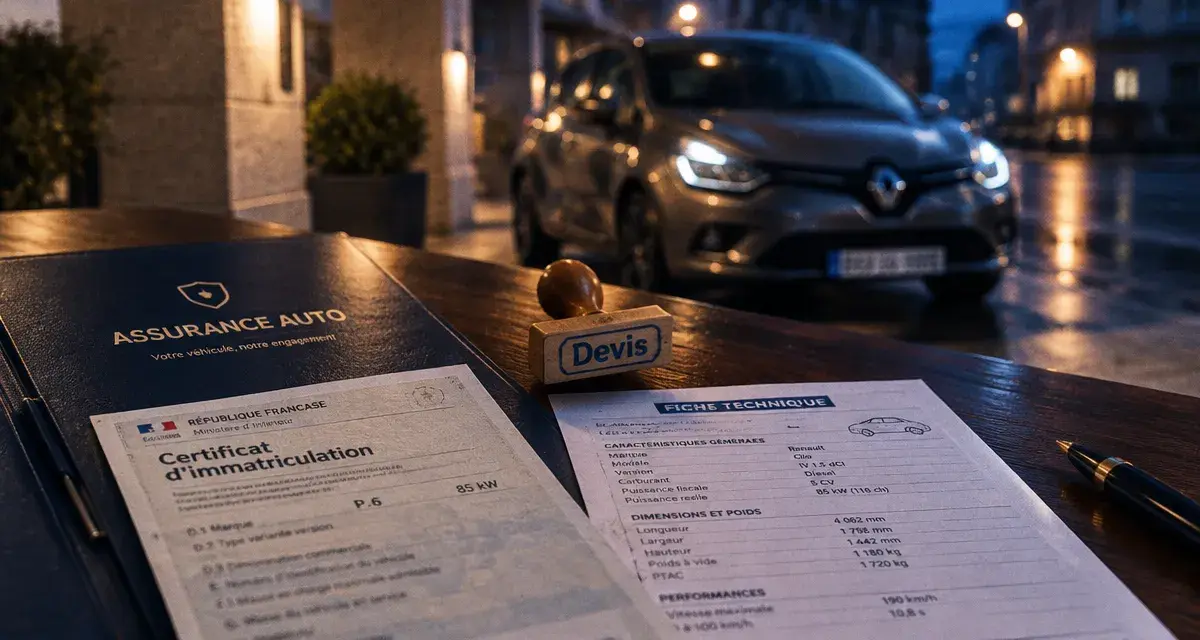
La puissance fiscale apparaît en case P.6 du certificat d’immatriculation. Elle participe notamment au calcul du prix de la carte grise, qui varie selon la région. Plus le nombre de CV est élevé, plus ce coût peut augmenter. Cette dépense doit donc entrer dans le budget global, au même titre que l’assurance, le carburant, l’entretien et les pneus.
Deux voitures avec le même nombre de CV peuvent être très différentes
Un chiffre isolé ne suffit pas à comparer deux véhicules. Deux voitures de 7 CV fiscaux peuvent avoir une puissance DIN, un poids, une transmission, une finition et une valeur de remplacement très différents. L’assureur peut donc examiner les CV, les chevaux DIN, le modèle exact, la motorisation et le coût potentiel des réparations.
Avant de signer, prenez la carte grise et la fiche technique pour répartir concrètement le budget entre l’achat, l’immatriculation, l’assurance, l’entretien et le carburant. Cette lecture par postes montre rapidement qu’une voiture abordable à l’achat peut devenir coûteuse chaque mois, même si son prix affiché semble raisonnable.
À partir de combien de chevaux une voiture devient-elle délicate à assurer ?
Il n’existe pas de seuil universel applicable à tous les assureurs. Les repères ci-dessous indiquent donc des niveaux de vigilance, pas des interdictions.
- Jusqu’à environ 5 CV fiscaux : ce niveau correspond souvent à des citadines et facilite généralement la recherche d’une première assurance.
- De 6 à 7 CV fiscaux : certains assureurs peuvent déjà considérer le véhicule comme relativement puissant pour un conducteur novice.
- Au-delà de 90 ch DIN : les tarifs d’assurance pour un jeune conducteur ont tendance à augmenter sensiblement.
- À partir de 130 ch DIN : le nombre d’offres peut se réduire et certains contrats deviennent particulièrement coûteux, voire difficiles à obtenir.
Ces repères dépendent fortement de la voiture. Une citadine légère, sobre et facile à réparer ne sera pas évaluée comme un coupé sportif, une compacte haut de gamme ou un véhicule doté d’une finition recherchée. La cylindrée, le poids, la valeur, la fréquence des sinistres associés au modèle et le prix des pièces peuvent aussi influencer la décision.
Pourquoi la puissance fait monter la prime
Une voiture plus puissante accélère plus vite et atteint des vitesses élevées avec davantage de facilité. Pour l’assureur, ce paramètre s’ajoute au manque d’expérience du jeune conducteur. La vitesse est associée à 45 % des accidents mortels causés par les jeunes conducteurs dans les données disponibles. Cette proportion explique l’attention portée aux motorisations performantes.
Le tarif final dépend aussi de l’âge, de l’ancienneté du permis, du bonus-malus, de la commune de résidence, du kilométrage annuel, du lieu de stationnement et de la formule choisie. Deux jeunes permis conduisant la même voiture peuvent donc recevoir des devis très différents.
Surprime jeune conducteur : anticiper le coût pendant les trois premières années
Le premier contrat comporte souvent une surprime jeune conducteur. Elle peut atteindre 100 % de la cotisation initiale la première année, puis 50 % la deuxième et 25 % la troisième, si aucun sinistre responsable ne modifie la situation. Après trois ans sans sinistre responsable, cette surprime disparaît généralement.
La conduite accompagnée peut réduire la majoration maximale : la réduction évoquée est de 50 %. Cet avantage ne dispense pas de comparer les contrats, car les critères de souscription restent propres à chaque assureur.
Le bon réflexe : assurer avant d’acheter
Ne vous contentez pas d’estimer le coût selon le nombre de chevaux. Demandez plusieurs devis pour le véhicule exact, avec son immatriculation ou ses caractéristiques complètes. Indiquez honnêtement votre date de permis, votre éventuelle conduite accompagnée, votre usage, votre kilométrage et votre stationnement. Un modèle de 6 CV peut être accessible chez un assureur et nettement moins favorable chez un autre.
En cas de refus répétés, ne minimisez pas la puissance et ne déclarez pas un faux conducteur principal. Cette pratique peut compromettre l’indemnisation après un sinistre. Il est préférable de choisir une motorisation plus modérée, de revoir les garanties ou de rechercher un modèle moins coûteux à assurer.
Choisir une première voiture sans sacrifier son budget
Pour un premier achat, une voiture maniable, bien entretenue et de puissance raisonnable offre souvent un bon compromis. Une citadine autour de 4 à 5 CV fiscaux permet habituellement de maîtriser la prise en main, le carburant, les réparations et l’assurance. Ce repère n’est pas absolu : des trajets réguliers sur autoroute, le nombre de passagers ou des contraintes professionnelles peuvent justifier un véhicule différent.
- Calculez le coût total : additionnez le prix d’achat, la carte grise, l’assurance, le carburant, l’entretien et le contrôle technique.
- Comparez les formules : la responsabilité civile est le minimum légal. Une assurance au tiers peut convenir à une voiture ancienne de faible valeur, tandis qu’une formule plus protectrice peut se justifier pour un véhicule récent.
- Vérifiez les conditions : examinez les franchises, l’assistance, le prêt de volant et les exclusions avant de souscrire.
- Construisez votre historique : une conduite sans sinistre responsable aide à faire baisser progressivement le coût de l’assurance.
En résumé, aucun maximum légal de CV ne s’applique au jeune conducteur. Pour garder un budget réaliste et trouver plus facilement une assurance auto, privilégiez une voiture modérée, vérifiez la case P.6 et comparez les devis avant l’achat.
Comments are closed.