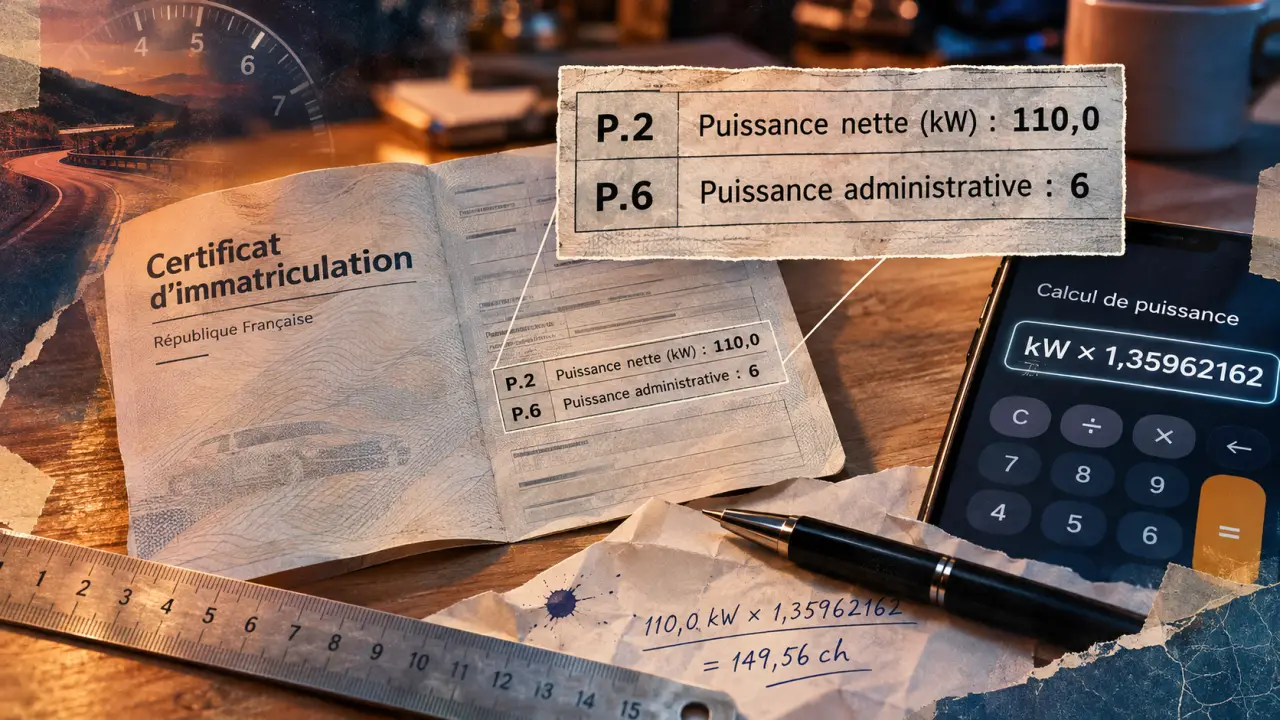
Les chevaux DIN ne figurent pas directement sur la carte grise : pour les retrouver, lisez la puissance en kilowatts au champ P.2, puis multipliez cette valeur par 1,35962162. Le champ P.6 indique, lui, les chevaux fiscaux, une donnée administrative différente. Ainsi, une puissance de 69 kW correspond à environ 94 ch DIN, et non à 94 CV fiscaux.
Lire P.2 et P.6 sans mélanger les puissances
Sur le certificat d’immatriculation, cherchez les codes imprimés à côté des valeurs plutôt qu’un emplacement précis sur la page. Le repère P.2 correspond à la puissance nette maximale exprimée en kW. C’est cette information qui permet de calculer une puissance en chevaux. Le repère P.6 correspond à la puissance administrative nationale, généralement appelée puissance fiscale.
Ces deux nombres décrivent donc le même véhicule sous deux angles différents : ses caractéristiques techniques d’un côté, son classement fiscal de l’autre. Un chiffre indiqué en P.6 ne doit jamais être utilisé dans une formule de conversion des kilowatts en chevaux DIN.
| Information | Unité | Où la trouver ? | À quoi sert-elle ? |
|---|---|---|---|
| Puissance du moteur en kilowatts | kW | Champ P.2 | Lire une caractéristique technique et calculer son équivalent en chevaux |
| Puissance en chevaux DIN | ch | À calculer à partir de P.2 | Comprendre la puissance annoncée dans une fiche automobile |
| Puissance fiscale | CV | Champ P.6 | Déterminer notamment la composante régionale du coût d’immatriculation |
Dans une annonce automobile, la mention « chevaux » peut manquer de précision. Avant de comparer deux véhicules, vérifiez donc systématiquement si le vendeur parle de ch, de kW ou de CV fiscaux. Une valeur sans unité ne suffit pas à identifier la puissance concernée.
Convertir les kW en ch DIN : le calcul et ses arrondis
Une multiplication suffit à partir du champ P.2
La formule à utiliser est : puissance en ch = puissance en kW × 1,35962162. Pour une estimation rapide, le coefficient arrondi à 1,36 convient également. Effectuez le calcul avec la valeur inscrite en P.2, puis arrondissez seulement le résultat final afin de ne pas cumuler les approximations.
Avec l’exemple de 69 kW, on obtient 69 × 1,35962162, soit 93,81 ch à deux décimales. Cela correspond à 94 ch après arrondi à l’unité. Un léger écart avec une annonce peut donc simplement venir de la présentation du résultat, sans révéler une erreur sur le certificat.
Dans le sens inverse, divisez la puissance en chevaux par 1,35962162 pour retrouver les kilowatts. On retient aussi qu’un cheval DIN vaut environ 0,736 kW : cette dernière valeur étant arrondie, elle peut produire une petite différence par rapport au calcul avec le coefficient détaillé.
Ce que signifie réellement « DIN »
DIN renvoie au Deutsches Institut für Normung, l’organisme allemand de normalisation. L’expression « cheval DIN », associée notamment à la norme DIN 70020, désigne couramment une puissance mécanique exprimée en chevaux-vapeur selon un cadre de mesure normalisé. Elle ne désigne ni une taxe ni une catégorie administrative.
La conversion change l’unité, pas la nature de la valeur de départ. Elle ne transforme pas une puissance homologuée en puissance mesurée aux roues, et ne permet pas de reconstituer les conditions d’un essai moteur. Pour comparer des fiches techniques, il faut donc aussi vérifier qu’elles décrivent bien la même version et la même notion de puissance.
Les chevaux fiscaux expliquent la taxe, pas les performances
La puissance DIN et la puissance fiscale n’ont pas la même fonction. La première exprime une puissance mécanique ; la seconde résulte d’un calcul administratif. Il n’existe pas de coefficient universel pour passer des ch DIN aux CV fiscaux, ni pour effectuer la conversion inverse.
Les règles de calcul fiscal dépendent notamment de la période d’homologation et des caractéristiques du véhicule. Des formules antérieures à 2020 prennent en compte les émissions de CO2, tandis que d’autres règles s’appliquent aux véhicules concernés par les modalités introduites depuis 2020. Appliquer une formule isolée sans vérifier son champ d’application peut donc conduire à une valeur incorrecte.
Pour comprendre le prix de la carte grise, la bonne donnée de départ est P.6. La taxe régionale repose notamment sur le nombre de chevaux fiscaux et le tarif du cheval fiscal applicable dans la région, sous réserve des règles et exonérations en vigueur. Elle ne représente pas nécessairement l’intégralité du montant à payer.
La puissance du moteur peut ainsi influencer indirectement le coût d’immatriculation, par son rôle dans le calcul fiscal. En revanche, multiplier les chevaux DIN par le tarif régional est une erreur : ce tarif s’applique aux chevaux fiscaux.
Considérez l’unité comme une lanterne qui éclaire le chiffre : « 94 » seul ne dit pas ce que vous regardez. Pour éviter les confusions lors d’un achat, notez séparément « puissance moteur : 94 ch » et « puissance fiscale : valeur P.6 ». Cette double annotation permet de comparer les caractéristiques techniques d’un côté et les éléments de taxation de l’autre, sans les mélanger dans une seule colonne.
P.2 absent ou incohérent : vérifier avant de demander une correction
Retrouver une donnée technique fiable
Si le champ P.2 est vide, illisible ou nul, ne le remplacez pas par P.6. Consultez d’abord le certificat de conformité du véhicule ou demandez une attestation au constructeur. Ces documents permettent de vérifier la puissance correspondant à la version exacte, ce qui est particulièrement utile pour un véhicule importé ou proposé avec plusieurs motorisations proches.
Pour un véhicule de collection, une puissance à 0 kW ou une cylindrée non renseignée ne signifie pas que le moteur n’a aucune puissance. Des informations anciennes peuvent être absentes du dossier administratif. L’attestation de datation et de caractéristiques peut alors aider à documenter le véhicule, avec les autres justificatifs techniques disponibles.
Électrique, hybride ou erreur réelle : distinguer les situations
Sur un véhicule électrique, la puissance retenue pour l’homologation peut différer de la puissance maximale mise en avant commercialement. Sur un hybride, la puissance annoncée du système ne se lit pas nécessairement comme celle d’un seul moteur. Avant de conclure à une erreur, vérifiez donc quelle puissance chaque document décrit : un écart ne vient pas toujours de la conversion.
Si l’incohérence persiste, rassemblez les justificatifs avant de demander la correction du certificat d’immatriculation auprès du service compétent. Une simple annonce commerciale ne suffit pas à établir la valeur correcte ; privilégiez le certificat de conformité ou une attestation du constructeur identifiant précisément le véhicule.
- Relevez la valeur et l’unité indiquées en P.2.
- Vérifiez que le document technique concerne la bonne version du véhicule.
- Comparez des puissances de même nature, puis contrôlez les arrondis.
- Demandez une correction uniquement si une divergence est étayée par les justificatifs.
Le réflexe essentiel reste simple : P.2 pour convertir les kW en chevaux, P.6 pour connaître la puissance fiscale. Si la donnée technique manque, mieux vaut la retrouver dans un document adapté que tenter de la déduire du nombre de CV fiscaux.
Comments are closed.