Une assurance moto trial ne se choisit pas comme une assurance deux-roues classique. La discipline expose la moto, le pilote et l’équipement à des risques très spécifiques : franchissement d’obstacles, chutes à basse vitesse, transport jusqu’au terrain, pratique occasionnelle ou régulière, parfois en compétition. Avant de demander un devis, il faut donc vérifier que le contrat couvre réellement votre usage, et pas seulement l’obligation légale minimale.
Pourquoi le trial demande une assurance vraiment adaptée
La moto trial est pensée pour la maîtrise, l’équilibre et le franchissement. Elle est légère, maniable, avec une puissance exploitable à bas régime, des pneus à crampons souvent sous-gonflés pour améliorer l’adhérence, et une ergonomie conçue pour piloter debout. On est loin d’une moto routière utilisée surtout pour les trajets quotidiens.
Cette particularité change la lecture du risque. En trial, une chute peut être lente mais répétée, un carter peut toucher un rocher, un guidon peut se tordre sur une zone technique, et le pilote peut se blesser sans qu’un autre véhicule soit impliqué. C’est précisément là que beaucoup de contrats trop généralistes montrent leurs limites, surtout quand l’usage réel n’a pas été décrit avec précision.
Moto homologuée, terrain privé, loisir ou compétition : le contrat doit suivre l’usage
Le premier point à clarifier est l’usage réel de la moto. Une moto trial homologuée peut circuler sur route pour rejoindre un terrain, alors qu’un modèle non homologué est généralement destiné à un usage encadré, sur terrain privé ou site autorisé. Les garanties attendues ne sont pas les mêmes, notamment pour la circulation, le transport et certaines exclusions.
Il faut aussi distinguer la pratique loisir, l’entraînement régulier, les sorties tout-terrain et la compétition. Certaines garanties peuvent exclure ou encadrer fortement les épreuves sportives. Avant de souscrire, indiquez clairement votre fréquence de pratique, le type de terrain, le mode de transport de la moto et votre niveau. Un devis pertinent commence par une description honnête de votre utilisation.
Le socle obligatoire : utile, mais rarement suffisant
Comme pour tout véhicule terrestre à moteur, la base minimale est la responsabilité civile. Elle couvre les dommages que vous pourriez causer à autrui : blessure d’un tiers, dégradation d’un bien, accident impliquant une autre personne. C’est indispensable, mais cela ne protège ni votre propre corps, ni votre moto, ni votre casque, ni vos accessoires.
C’est le point de vigilance majeur : une assurance au tiers peut donner l’impression d’être en règle tout en laissant le pilote très exposé financièrement après un accident responsable ou un sinistre sans tiers identifié. En trial, où la chute isolée fait partie des scénarios plausibles, cette limite doit être prise au sérieux.
Les 3 niveaux de garanties à comparer
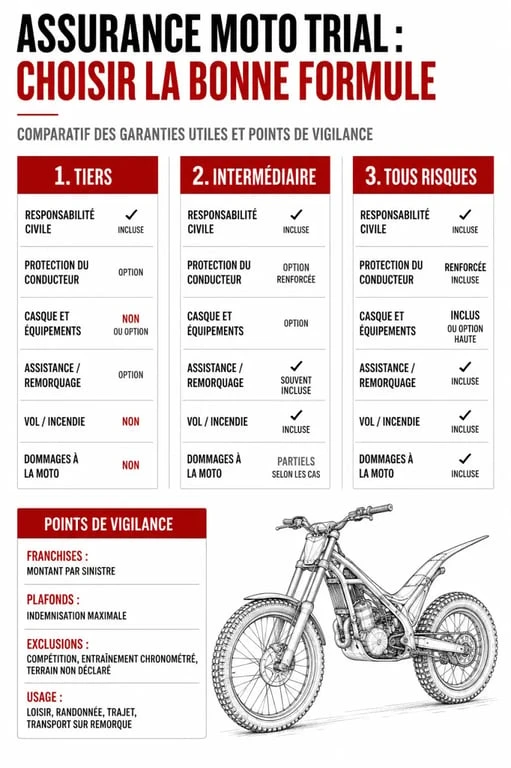
La plupart des contrats se lisent autour de 3 niveaux de garanties. Le tiers répond à l’obligation de responsabilité civile. Une formule intermédiaire peut ajouter des protections comme le vol, l’incendie, les catastrophes naturelles ou certaines garanties d’assistance. Le tous risques vise une couverture plus large de la moto, notamment en cas de dommages accidentels selon les conditions prévues au contrat.
| Formule | Ce qu’elle couvre en priorité | Pour quel profil trialiste |
|---|---|---|
| Tiers | Responsabilité civile, parfois défense pénale et recours | Usage très ponctuel, moto de faible valeur, budget serré |
| Intermédiaire | Responsabilité civile, vol, incendie, événements climatiques selon contrat | Pratique loisir régulière, moto transportée ou stockée hors domicile |
| Tous risques | Protection plus large de la moto et dommages accidentels selon conditions | Moto récente, valeur élevée, pratique fréquente ou besoin de sérénité |
Le bon choix ne dépend donc pas seulement du prix de la cotisation. Il dépend aussi de la valeur de la moto, de votre capacité à assumer une réparation, de la présence d’une franchise, des plafonds d’indemnisation et des exclusions prévues. C’est ce réglage qui fait la différence entre une couverture théorique et une protection utile.
Les garanties qui font vraiment la différence en trial
Une bonne assurance moto trial ne se limite pas à cocher des cases. Elle doit protéger les zones où le risque est le plus concret : le conducteur, l’équipement, les accessoires, l’assistance et les litiges éventuels après accident. La personnalisation du contrat compte autant que le tarif affiché.
Protection conducteur : la garantie à regarder en premier
La protection corporelle du conducteur est souvent la garantie la plus importante. La responsabilité civile indemnise les autres, pas forcément le pilote responsable de sa propre chute. Certains contrats prévoient des plafonds progressifs : on trouve par exemple des niveaux jusqu’à 80 000 €, 200 000 € ou 500 000 € selon les options de protection conducteur.
Ces montants doivent être lus avec attention : seuil d’intervention, taux d’invalidité, frais médicaux, préjudice économique, exclusions liées à la compétition ou à l’alcoolémie. En trial, le pilotage paraît parfois moins rapide que sur route, mais les conséquences corporelles d’une mauvaise réception ou d’un choc contre un obstacle peuvent être sérieuses. La garantie doit donc être examinée au même titre que la moto elle-même.
Casque, vêtements et accessoires : ne sous-estimez pas le coût cumulé
Le casque, les bottes, les gants, les protections, mais aussi les accessoires montés sur la moto représentent un budget réel. Des contrats prévoient une garantie casque, une couverture des vêtements jusqu’à 1 000 € ou 2 000 €, et des garanties accessoires pouvant aller jusqu’à 1 600 € ou 5 000 € selon les niveaux choisis.
Le trial rassemble mécanique fine, gestes techniques et environnement irrégulier. Une protection de levier, une paire de bottes, un guidon, un sabot moteur ou un casque ne sont pas des détails isolés. Ce sont des éléments du même ensemble de sécurité. Les assurer séparément de la moto permet de raisonner en coût global de pratique, et non uniquement en valeur du véhicule.
Assistance, remorquage et dépannage : le tout-terrain complique la logistique
L’assistance prend une dimension particulière en trial. Une panne mécanique, une crevaison, une perte de clés ou une immobilisation après chute peuvent devenir très contraignantes si la moto est loin de votre domicile ou chargée sur remorque. Certaines offres prévoient une assistance à 50 km, d’autres une assistance 0 kilomètre en cas d’accident.
Vérifiez surtout ce qui est pris en charge : dépannage sur place, remorquage, rapatriement du pilote, prise en charge du véhicule tracteur ou de la remorque, conditions d’accès au terrain. Une assistance très attractive sur le papier peut être moins utile si elle exclut les chemins non accessibles ou les zones de pratique spécifiques. Dans ce type d’usage, le détail compte autant que le niveau de couverture annoncé.
Assureur spécialisé ou contrat moto classique : l’arbitrage à faire
Un assureur généraliste peut proposer une formule moto correcte, mais il ne comprendra pas toujours les nuances du trial : moto peu utilisée sur route, valeur des équipements, pratique sur terrain, transport fréquent, pièces exposées, différence entre loisir et compétition. C’est pourquoi une assurance spécialisée trial ou tout-terrain mérite souvent d’être comparée.
Des acteurs comme APRIL Moto, Solly Azar, la Mutuelle des Motards ou Abela sont identifiés sur ce segment ou sur l’univers moto tout-terrain. L’intérêt n’est pas seulement le nom de l’assureur, mais la précision du questionnaire, la clarté des garanties et la capacité du conseiller à comprendre votre pratique. C’est souvent là que se joue la pertinence réelle de l’offre.
Les signes d’un contrat réellement adapté
Un bon contrat doit expliquer clairement la responsabilité civile, la défense pénale et recours suite à accident, la protection juridique, le vol, l’incendie, les catastrophes naturelles et technologiques, ainsi que les garanties optionnelles. Il doit aussi détailler les plafonds, les franchises, la vétusté appliquée et les exclusions. Sans ces points, il est difficile de savoir ce qui sera vraiment indemnisé.
Méfiez-vous des offres trop rapides qui ne posent aucune question sur l’homologation, la cylindrée, le stockage, le transport ou la compétition. Une moto trial de 125cc utilisée ponctuellement ne présente pas le même profil qu’une 300cc récente pratiquée chaque semaine. Des modèles comme les Montesa 4RT260, 4RT300 ou 4RT Race Replica, les Beta Evo 125, Evo 200, Evo 300 ou les GasGas TXT Racing 125, 250 et 300 illustrent bien la diversité des valeurs et des usages possibles.
Préparer son devis sans perdre de temps
Pour obtenir une proposition fiable, préparez les informations qui orientent réellement le tarif et les garanties. Un devis en ligne peut être rapide, mais il sera d’autant plus pertinent que vos réponses seront précises. Si votre situation sort du cadre classique, un contact par téléphone ou message avec un conseiller spécialisé reste préférable.
- Marque, modèle, cylindrée et année de la moto.
- Homologation ou usage exclusivement terrain privé.
- Pratique loisir, entraînement régulier ou compétition.
- Valeur de la moto, des accessoires et de l’équipement conducteur.
- Lieu de stockage, antivol, garage fermé ou local partagé.
- Besoin d’assistance : panne, accident, remorquage, 0 kilomètre ou distance minimale.
- Niveau souhaité de protection conducteur et montant de franchise acceptable.
Avant de signer, comparez au moins le prix, les garanties incluses, les options nécessaires, les plafonds d’indemnisation et les exclusions. Le meilleur contrat n’est pas forcément le moins cher. C’est celui qui correspond à votre terrain de pratique, à votre niveau d’exposition et à votre budget réel en cas de sinistre.
Si vous hésitez entre tiers, intermédiaire et tous risques, commencez par chiffrer ce que vous ne pourriez pas remplacer facilement : votre moto, votre équipement, vos accessoires et surtout votre protection corporelle. Ensuite seulement, demandez une simulation ou contactez un conseiller pour obtenir un devis d’assurance moto trial adapté.
Comments are closed.